Las diferencias entre generaciones responden a varios factores económicos y laborales
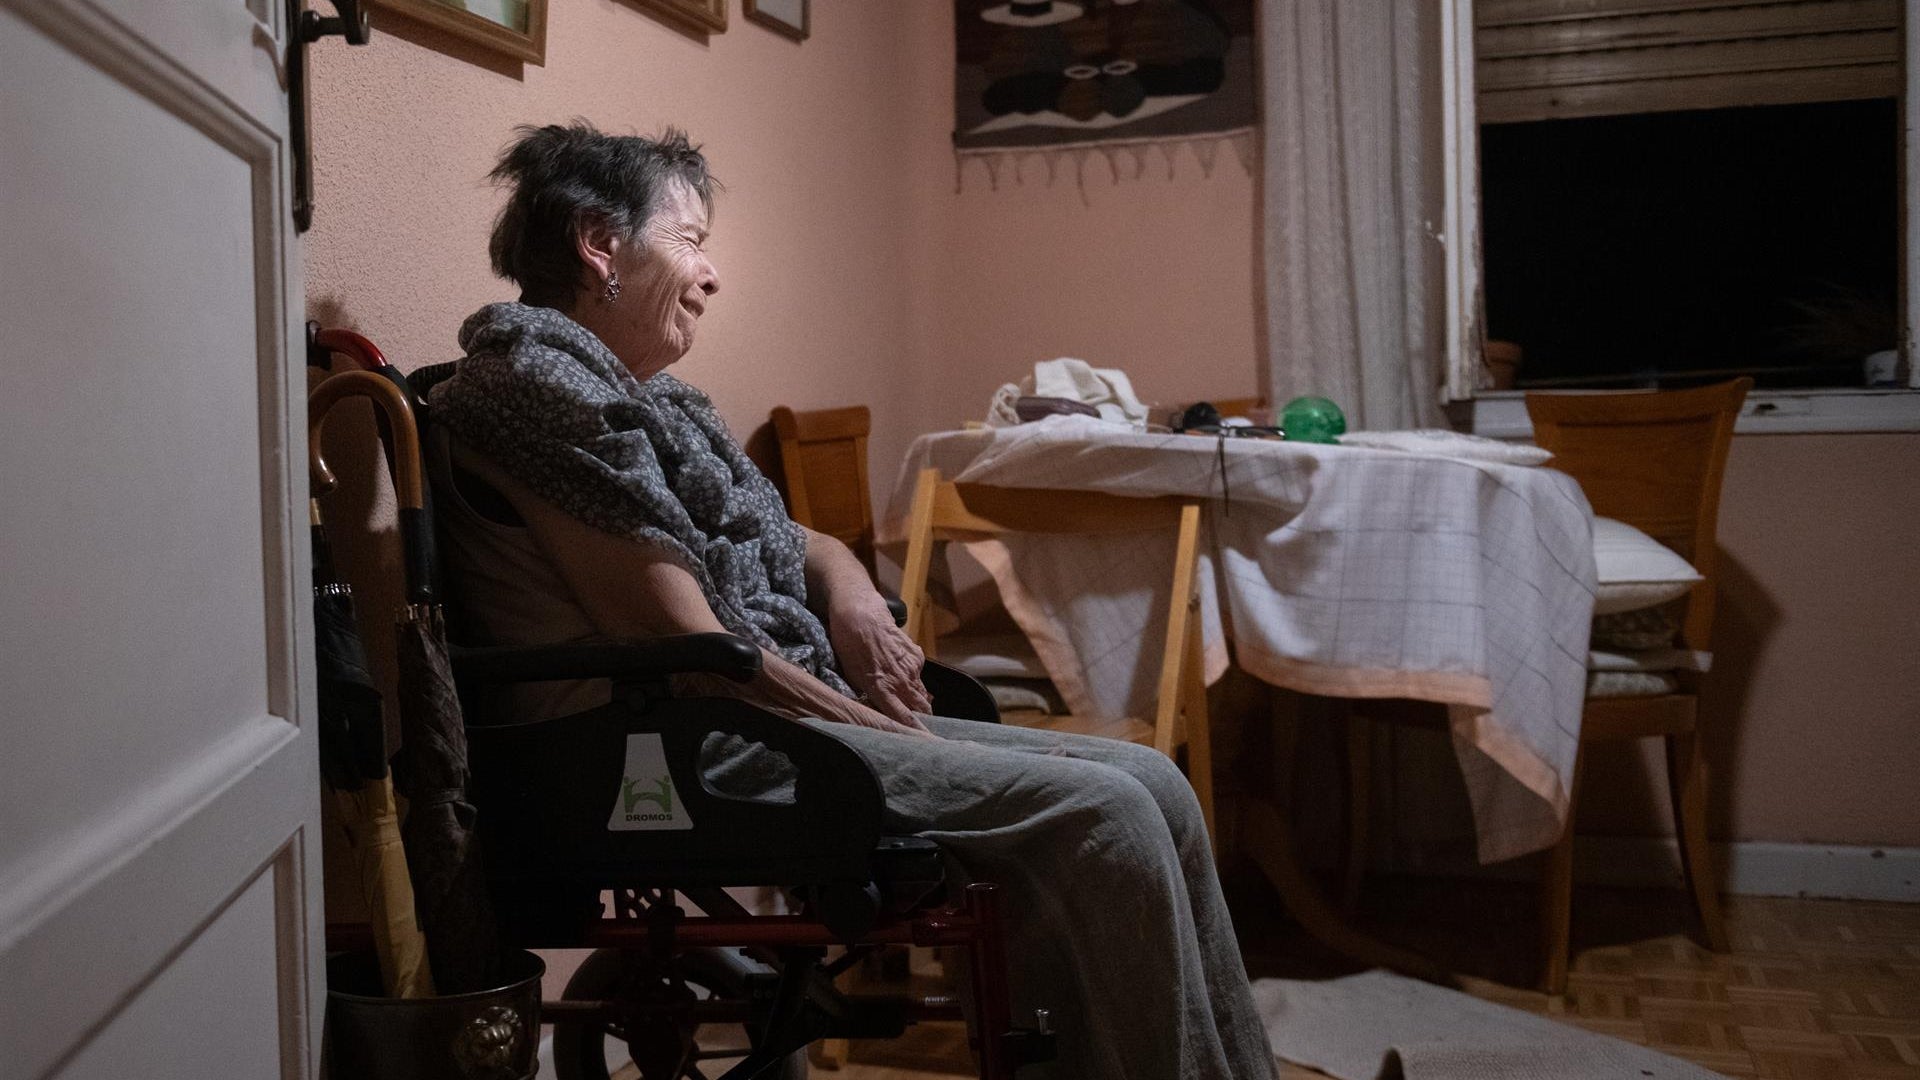
El caso de Maricarmen, desalojada de su vivienda en el barrio de Retiro después de siete décadas viviendo allí, ha vuelto a poner el foco sobre uno de los grandes problemas sociales del país: el acceso a la vivienda. Su situación, originada por las exigencias de incremento de la renta planteadas por un fondo de inversión, refleja las dificultades a las que se enfrentan muchas personas para mantener su hogar en un mercado inmobiliario cada vez más tensionado.. Sin embargo, detrás de los casos más visibles existe una realidad que afecta especialmente a las generaciones más jóvenes. Aunque los desahucios suelen asociarse a personas mayores o a familias con hijos, los datos muestran que son los menores de 35 años quienes encuentran cada vez más obstáculos para acceder a una vivienda en propiedad. La diferencia respecto a las generaciones de mayor edad se ha ampliado hasta convertirse en una de las principales brechas económicas y sociales del país.. Por primera vez en la historia reciente, el porcentaje de jóvenes menores de 35 años con vivienda en propiedad se ha situado en el 36,7%, una cifra muy inferior a la registrada entre los jubilados, de los cuales un 57,4% posee múltiples propiedades inmobiliarias. Esta evolución comenzó a hacerse especialmente evidente a partir de 2014 y supone un cambio respecto al modelo tradicional de acceso a la vivienda en España, según un informe publicado por el Banco de España.. El dinero y la situación laboral dificultan la compra a los jóvenes. Las diferencias entre generaciones responden a varios factores económicos y laborales. Las generaciones mayores pudieron construir buena parte de su patrimonio durante periodos caracterizados por una mayor estabilidad laboral y unas condiciones de acceso al crédito diferentes a las actuales.. Para los jóvenes, en cambio, la situación es mucho más complicada. La precariedad laboral, el estancamiento de los salarios y el aumento del coste de vida dificultan la posibilidad de reunir los ahorros necesarios para comprar una vivienda.. El acceso a una hipoteca se convierte así en una barrera importante. Las entidades financieras suelen exigir que el comprador disponga de alrededor del 20% o 30% del precio del inmueble para afrontar la entrada y otros gastos asociados a la operación. Para quienes no cuentan con un patrimonio previo o con ayuda familiar, reunir esa cantidad puede resultar especialmente difícil.. Ante esta situación, una parte importante de los jóvenes permanece durante más tiempo en el mercado del alquiler, donde el elevado coste de las rentas consume una parte considerable de sus ingresos.. Los expertos apuntan que abordar este problema requiere medidas que vayan más allá de actuaciones puntuales. Entre las propuestas planteadas se encuentra aumentar la oferta disponible mediante una mayor disponibilidad de suelo y una reducción de los plazos necesarios para obtener licencias urbanísticas.. También se plantea reforzar la colaboración entre las administraciones públicas y el sector privado para incrementar la construcción de vivienda asequible y generar un parque residencial capaz de responder a la demanda.. Compartir piso y ahorrar: las alternativas de los jóvenes. Mientras las condiciones del mercado no cambian, muchos jóvenes recurren a diferentes fórmulas para intentar reducir el impacto de los costes de la vivienda. Compartir piso durante más años se ha convertido en una alternativa habitual para quienes no pueden asumir en solitario el precio de un alquiler.. A ello se suma la importancia de comenzar a ahorrar cuanto antes y destinar parte de ese dinero a productos de inversión de bajo riesgo, con el objetivo de acumular progresivamente el capital necesario para afrontar una futura compra.. De este modo, adquirir una vivienda ya no representa para muchos jóvenes un paso relativamente natural dentro de su evolución personal y laboral. El acceso a la propiedad se ha convertido en un objetivo mucho más difícil de alcanzar, con consecuencias que van más allá de la economía doméstica y que están modificando la estructura social y generacional de España.
El caso de Maricarmen, desalojada de su vivienda en el barrio de Retiro después de siete décadas viviendo allí, ha vuelto a poner el foco sobre uno de los grandes problemas sociales del país: el acceso a la vivienda. Su situación, originada por las exigencias de incremento de la renta planteadas por un fondo de inversión, refleja las dificultades a las que se enfrentan muchas personas para mantener su hogar en un mercado inmobiliario cada vez más tensionado.. Sin embargo, detrás de los casos más visibles existe una realidad que afecta especialmente a las generaciones más jóvenes. Aunque los desahucios suelen asociarse a personas mayores o a familias con hijos, los datos muestran que son los menores de 35 años quienes encuentran cada vez más obstáculos para acceder a una vivienda en propiedad. La diferencia respecto a las generaciones de mayor edad se ha ampliado hasta convertirse en una de las principales brechas económicas y sociales del país.. Por primera vez en la historia reciente, el porcentaje de jóvenes menores de 35 años con vivienda en propiedad se ha situado en el 36,7%, una cifra muy inferior a la registrada entre los jubilados, de los cuales un 57,4% posee múltiples propiedades inmobiliarias. Esta evolución comenzó a hacerse especialmente evidente a partir de 2014 y supone un cambio respecto al modelo tradicional de acceso a la vivienda en España, según un informe publicado por el Banco de España.. El dinero y la situación laboral dificultan la compra a los jóvenes. Las diferencias entre generaciones responden a varios factores económicos y laborales. Las generaciones mayores pudieron construir buena parte de su patrimonio durante periodos caracterizados por una mayor estabilidad laboral y unas condiciones de acceso al crédito diferentes a las actuales.. Para los jóvenes, en cambio, la situación es mucho más complicada. La precariedad laboral, el estancamiento de los salarios y el aumento del coste de vida dificultan la posibilidad de reunir los ahorros necesarios para comprar una vivienda.. El acceso a una hipoteca se convierte así en una barrera importante. Las entidades financieras suelen exigir que el comprador disponga de alrededor del 20% o 30% del precio del inmueble para afrontar la entrada y otros gastos asociados a la operación. Para quienes no cuentan con un patrimonio previo o con ayuda familiar, reunir esa cantidad puede resultar especialmente difícil.. Ante esta situación, una parte importante de los jóvenes permanece durante más tiempo en el mercado del alquiler, donde el elevado coste de las rentas consume una parte considerable de sus ingresos.. Los expertos apuntan que abordar este problema requiere medidas que vayan más allá de actuaciones puntuales. Entre las propuestas planteadas se encuentra aumentar la oferta disponible mediante una mayor disponibilidad de suelo y una reducción de los plazos necesarios para obtener licencias urbanísticas.. También se plantea reforzar la colaboración entre las administraciones públicas y el sector privado para incrementar la construcción de vivienda asequible y generar un parque residencial capaz de responder a la demanda.. Compartir piso y ahorrar: las alternativas de los jóvenes. Mientras las condiciones del mercado no cambian, muchos jóvenes recurren a diferentes fórmulas para intentar reducir el impacto de los costes de la vivienda. Compartir piso durante más años se ha convertido en una alternativa habitual para quienes no pueden asumir en solitario el precio de un alquiler.. A ello se suma la importancia de comenzar a ahorrar cuanto antes y destinar parte de ese dinero a productos de inversión de bajo riesgo, con el objetivo de acumular progresivamente el capital necesario para afrontar una futura compra.. De este modo, adquirir una vivienda ya no representa para muchos jóvenes un paso relativamente natural dentro de su evolución personal y laboral. El acceso a la propiedad se ha convertido en un objetivo mucho más difícil de alcanzar, con consecuencias que van más allá de la economía doméstica y que están modificando la estructura social y generacional de España.